es
アレックス田中
Refinancia tu crédito hipotecario y reduce tus pagos mensuales.
- años de experiencia
- 21
- familias atendidas
- 140
Servicios
- Cuota más baja en la casa que ya tienesMucha gente paga más intereses de los necesarios. Reviso tu préstamo y te muestro cuánto puedes ahorrar.
- Tu casa propia en JapónDeja de pagar alquiler y empieza a pagar lo que es tuyo. Hago la simulación con los bancos para tu caso.
Cómo te ayudo
- Simular el mejor plan de refinanciamiento para ti
- Explicar paso a paso la documentación de evaluación
- Revisar tu tasa de interés para reducir las cuotas
Sobre mí
Si sientes que el pago de tu hipoteca es muy pesado, puede ser el momento de reducir la tasa de interés.
Yo me encargo de todos los cálculos y trámites difíciles.
Te acompaño paso a paso explicando cada documento y término técnico hasta que entiendas todo. Te apoyo en toda la región de Kansai para cuidar tu tranquilidad financiera.
Idiomas en los que atiendo
- Portuguêsfluido
- 日本語nativo
Preguntas frecuentes
Las dudas que casi todos traen en la primera conversación.
¿Un extranjero puede comprar vivienda en Japón?
Sí. En Japón no hay restricción de nacionalidad para comprar un inmueble. Lo delicado es el financiamiento. Cada banco tiene sus propios requisitos de visado, años en el país e ingresos. Reviso contigo lo que es posible hoy, sin prometer lo que el banco no aprobaría.
¿Cuándo conviene cambiar mi financiamiento de banco (借り換え)?
Cuando te cuesta pagar varias cuotas, como la casa, el auto y la tarjeta de crédito. Con el refinanciamiento podemos aliviar tu cuenta mensual y además puedes dejar tu casa más bonita.
¿Vale la pena refinanciar la casa que ya tengo?
Depende del interés que pagas hoy, del saldo pendiente y del plazo. Cambiar de banco tiene un costo, en comisiones y registro, y sólo conviene cuando el ahorro es mayor que ese costo. Hago la cuenta con tu contrato actual y te digo con franqueza si vale la pena. Cuando no, también te lo digo.
¿Qué necesito para pedir la revisión de mi financiamiento?
Para la primera cuenta basta el cuadro de pagos del financiamiento actual (返済予定表) y un comprobante de ingresos. Ten a mano también las deudas y otros financiamientos que pagas hoy. Si vale la pena seguir, cada banco pide su lista, y te envío la lista exacta antes de que juntes papeles de más.
¿Puedo conseguir financiamiento sin la residencia permanente?
En muchos casos, sí. Algunos bancos sólo financian a quien tiene la residencia permanente (永住権). Otros aceptan otros visados y miran los años en Japón, la antigüedad en la empresa y los ingresos. Llevo tu caso a los bancos que trabajan con tu perfil antes de que te encariñes con un inmueble.
¿Necesito tener ahorros para dar la entrada de la casa?
Muy poco. Hay bancos que financian el valor total y otros que piden entrada, según el visado y los ingresos. Además del precio están los gastos de compra (諸費用), como impuestos, registro, comisiones del banco y seguro, que terminan entrando en el financiamiento. Sólo se pide un pequeño monto para reservar la casa, y se devuelve al cerrar el contrato. Te muestro la cuenta completa antes de cualquier compromiso.
¿La cuota de la casa sale más cara que el alquiler?
En muchos casos queda parecida, y a veces incluso menor. Eso depende del interés, del plazo y del valor de la casa. Hago la simulación y pongo los dos números lado a lado, para que decidas viendo la cuenta y no por intuición.
¿La atención es en mi idioma de principio a fin?
Sí. Desde el primer mensaje hasta la firma, incluida la conversación con la administradora y la lectura del contrato. Los idiomas en que atiendo están más arriba en esta página.
¿Hablar contigo tiene algún costo?
No. Consultar, visitar inmuebles y recibir el desglose de costos no cuesta nada. La comisión sólo existe si el contrato se concreta, y aparece en el desglose que te muestro antes de firmar.
Mi trabajo
 Entrega de llaves
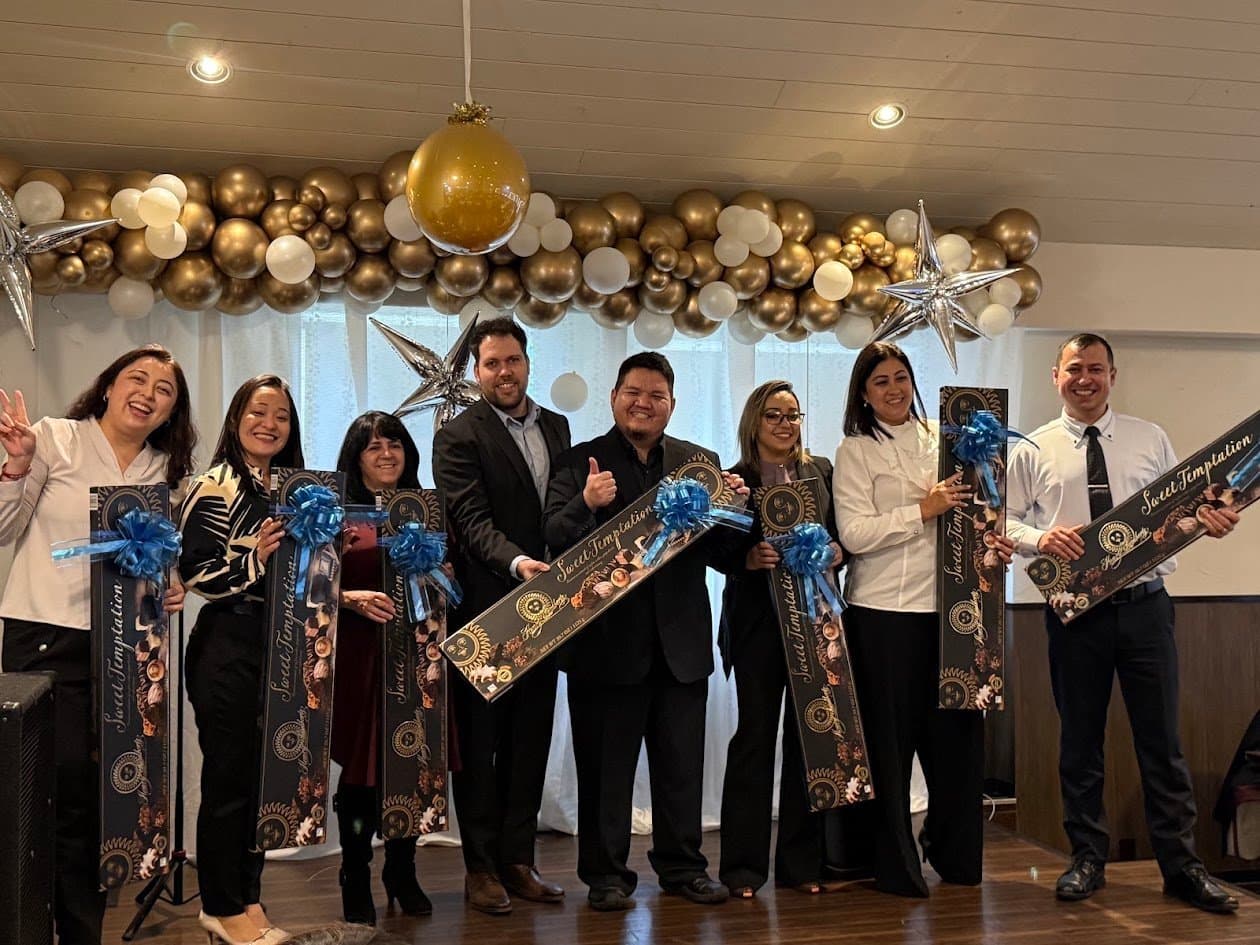
 Equipo de ventas
 Después de la remodelación
 Quiero saber más